L’Assurance Maladie ne rembourse pas l’hypnose comme un acte autonome. Si un médecin utilise l’hypnose pendant une consultation remboursable, c’est la consultation médicale qui peut être prise en charge selon les règles habituelles.
Hors de ce cadre, un remboursement éventuel dépend du contrat de complémentaire santé.
À vérifier avant de réserver : l’hypnose est-elle couverte, quels professionnels sont éligibles, quel plafond s’applique et quel justificatif est demandé ?
Mutuelle : ce qui dépend du contrat
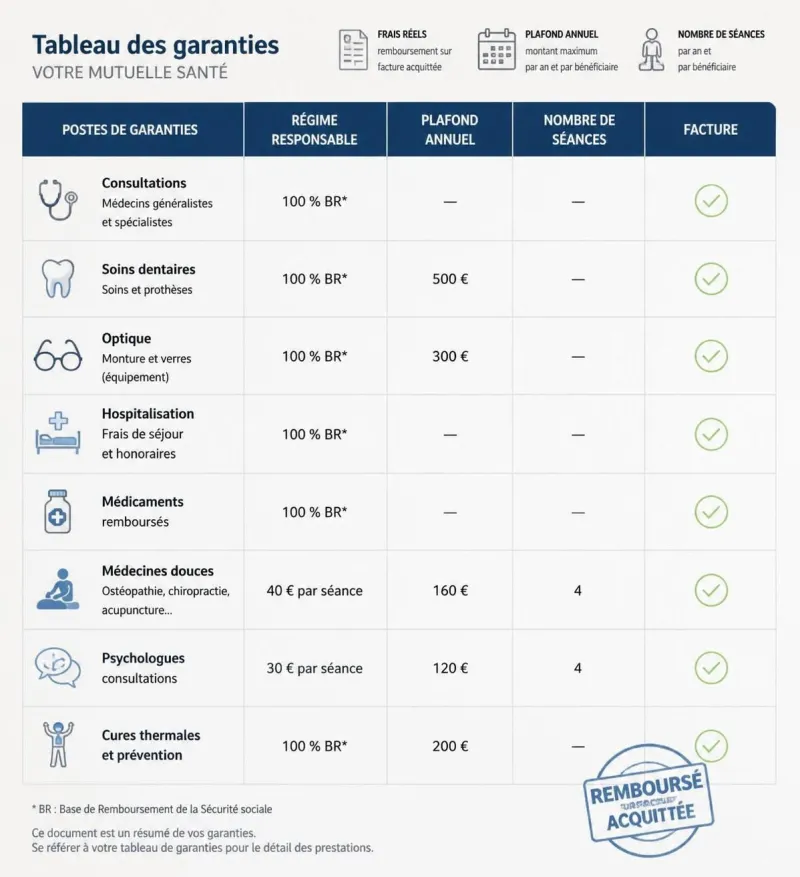
Certaines complémentaires remboursent des pratiques non prises en charge par l’Assurance Maladie via un forfait. Les disciplines couvertes, le montant, le nombre de séances, les professionnels éligibles et les justificatifs varient selon le contrat.
Il n’existe pas de montant national de référence pour l’hypnose en complémentaire santé.
À demander à la mutuelle : « l’hypnose est-elle couverte par mon contrat, pour quel professionnel, avec quel plafond et quel justificatif ? »
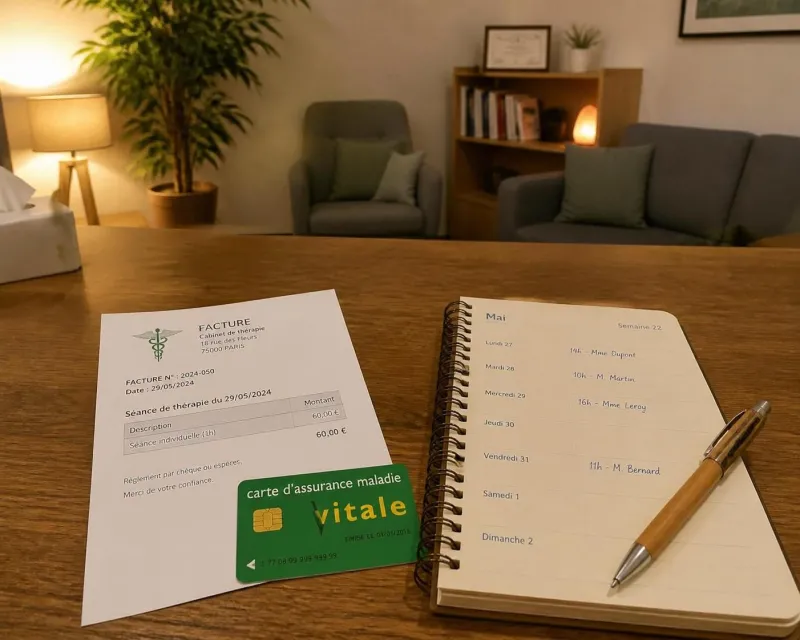
Assurance Maladie : ce qui peut être remboursé
Si un médecin utilise l’hypnose pendant une consultation remboursable, la prise en charge porte sur la consultation médicale, selon les règles habituelles du parcours de soins.
L’hypnose n’est pas remboursée séparément comme acte autonome. Un supplément spécifique peut rester à la charge du patient si le contrat complémentaire ne le couvre pas.
Source : Assurance Maladie — réponse certifiée sur l’hypnose et le remboursement.
Les quatre points à vérifier dans le contrat
- Pratique couverte : l’hypnose figure-t-elle explicitement dans la garantie ?
- Professionnel éligible : le contrat impose-t-il un statut, un identifiant ou un réseau ?
- Plafond : par séance, par an, ou les deux ?
- Justificatif : quelle facture ou quel document est demandé ?
Un refus peut venir d’une exclusion, d’un praticien non éligible, d’un plafond atteint ou d’un justificatif non conforme. Vérifiez aussi les délais d’envoi et l’éventuelle obligation de passer par un réseau.
Pour comprendre les appellations professionnelles, voir hypnotiseur, hypnologue et hypnothérapeute : quelles différences ?
Deux circuits différents
Situation | Ce qui peut être remboursé |
Hypnose pendant une consultation médicale | La consultation, selon les règles habituelles ; pas l’hypnose comme acte autonome. |
Séance hors consultation médicale | Éventuellement un forfait de complémentaire santé, si le contrat le prévoit. |
Pour calculer le reste à charge, utilisez uniquement les chiffres de votre contrat et le prix réellement facturé.
Comment comparer deux contrats
Comparez seulement les éléments qui changent votre reste à charge : pratique couverte, professionnel éligible, plafond, nombre de séances, justificatif demandé et éventuel réseau imposé.
Si l’hypnose est un critère important, demandez une confirmation écrite avant la première séance.
Repère final
Assurance Maladie : consultation médicale éventuellement remboursée ; hypnose non remboursée comme acte autonome.
Complémentaire santé : remboursement uniquement si le contrat le prévoit, selon ses propres conditions.
Source : Assurance Maladie — réponse certifiée.